花旗研报解读:阿里 Qwen4-Max 单任务成本降 58%,维持 193 美元目标价
阿里巴巴发布的旗舰模型 Qwen4-Max,将单次任务平均成本从 26.58 元人民币压低至 11.16 元,降幅达 58%。
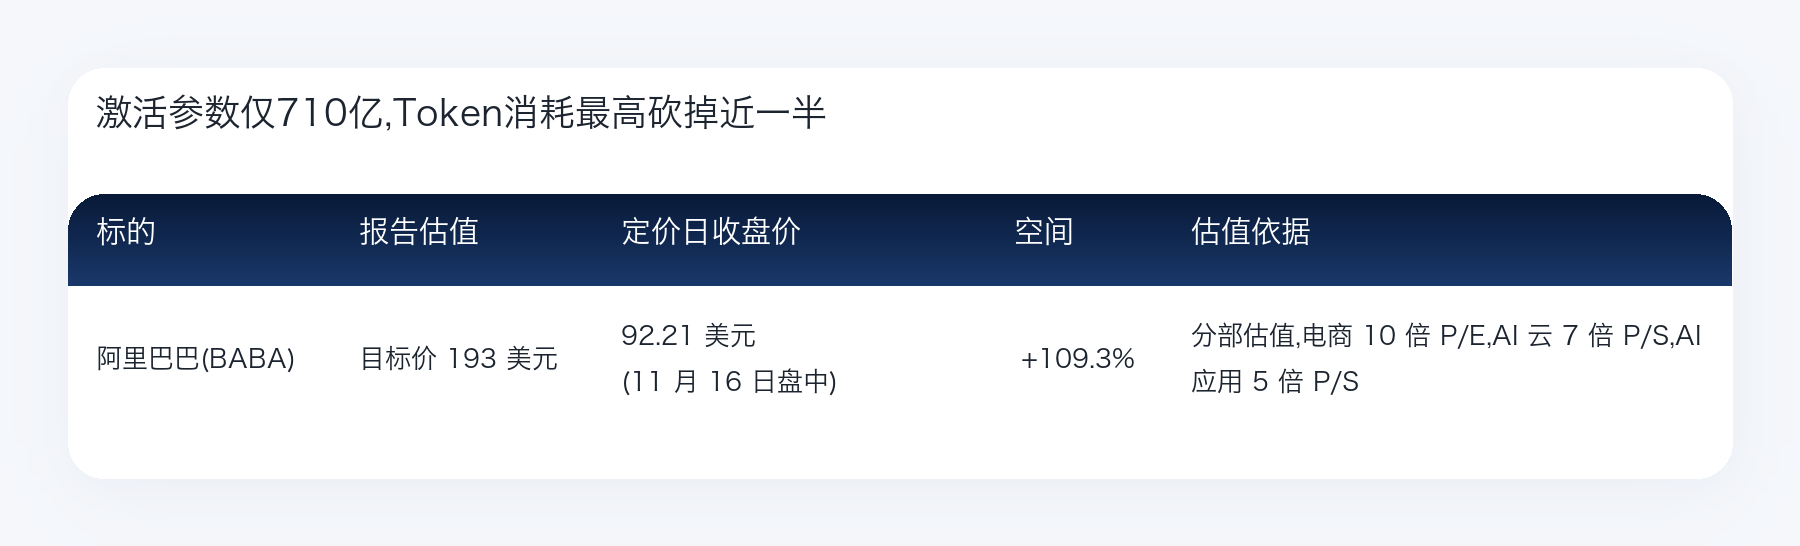
花旗分析师 Alicia Yap 团队在 11 月 16 日的报告中维持阿里巴巴(BABA)「买入」评级,目标价 193 美元,较 11 月 16 日盘中 92.21 美元股价有 109.3%的上涨空间。
该行认为,Qwen4-Max 标志着大模型竞争正从单纯堆砌参数转向企业单位经济效益与全天候智能体(Agent)工作流落地。
激活参数仅 710 亿,Token 消耗最高砍掉近一半
11 月 16 日,阿里巴巴正式推出基于 Qwen4 新架构的旗舰混合专家(MoE)基础模型 Qwen4-Max。该模型总参数量达 2.4 万亿,但每次生成词元(Token)仅激活 710 亿参数,同时支持 100 万 Token 上下文窗口与原生视觉处理。
架构层面的改动直接转化为推理效率提升。花旗报告指出,Qwen4-Max 引入了稀疏注意力(QSA)、门控残差(GR)与 3280 亿 N-gram 词嵌入技术,大幅降低了长任务推理的计算开销。
在实际测试中,Qwen4-Max 的词元消耗量较上一代 Qwen3.8-Max 明显下降。在 Work360 高推理负载下词元消耗减少 24%至 35%,在 Terminal-Bench 4.0 终端编程测试中更是减少了 48%至 49%。
省下来的词元直接变成了企业客户的真金白银。花旗数据显示,Qwen4-Max 的单次任务平均成本降至 11.16 元人民币,较 Qwen3.8-Max 的 26.58 元下降约 58%。
API 定价也保持了高性价比。目前 Qwen4-Max 已在通义千问平台开放调用,国内输入与输出价格分别为每百万 Token 10 元和 30 元人民币,海外价格为每百万 Token 1.5 美元和 4.5 美元。
从写代码到金融尽调,模型开始接管复杂长任务
成本降下来之后,阿里巴巴正把 Qwen4-Max 推向需要多步骤协同的企业生产环境。
在网页开发评测 CodeArena 中,Qwen4-Max 拿到了 1750 分的成绩,位列全球第六。在长周期高价值任务测试 Agents' Last Exam v1.1 中,它的得分从上一代的 27.9 跃升至 46.7。
花旗梳理了阿里巴巴展示的四大落地场景,核心都在用智能体替代人工重复执行长流程:
首先是工业与垂直行业覆盖。阿里巴巴构建的 Work360 场景框架已覆盖 26 个一级垂直行业、182 个二级行业和 721 个三级细分领域。在汽车制造领域,该模型已开始参与生产排期、零部件设计与工艺验证。
其次是三维内容与游戏开发。通过接入 Blender,Qwen4-Max 支持建筑设计、材质分配与灯光渲染,并能通过自然语言指令在 Unity、虚幻引擎(Unreal Engine)和 Godot 中搭建场景与编写玩法逻辑。
在金融与法律场景中,Qwen4 可调用 90 个模型上下文协议(MCP)工具,覆盖 A 股、港股与美股的财报、利率及衍生品数据。模型能够完成多因子回测与股债对比,直接输出 Excel 或 PPT 报告,还能辅助处理企业 IPO 法律尽调与多源临床医疗决策。
为了支撑长时间无人值守运行,Qwen4-Max 新增了「实时交付」(Live Delivery)能力,允许智能体在执行过程中根据用户反馈动态调整输出结果。
云推理需求成核心增量,分部估值看高至 193 美元
花旗认为,企业级智能体与模型即服务(MaaS)的加速普及,将成为阿里云未来收入增长的核心驱动力。随着任务执行成本下降 58%,更多企业愿意把软件开发、制造排产和金融投研工作流接入阿里云接口,从而带动推理算力需求持续放量。
在估值方法上,花旗采用分部加总法(SOTP)对阿里巴巴重新定价。该行给予 2027 财年淘天电商集团净利润 10 倍市盈率(P/E),给予 2027 财年 AI 云与算力服务收入 7.0 倍市销率(P/S),给予 AI 实验室与应用收入 5.0 倍市销率,其余业务按 0.2 倍市销率计算,并对净现金头寸给予 30%折价。
各项业务加总后,花旗得出阿里巴巴每股 193 美元的公允价值,配合 2.2%的预期股息率,预计总回报率达到 111.5%。
报告同时提示了六项主要下行风险,包括新零售战略执行不及预期、战略投入加大拖累利润率、用户流量与线上商品交易总额(GMV)增速放缓、新收购业务整合风险、中美贸易摩擦与宏观经济波动,以及商家品控引发的监管风险。
机构账本
本文系潮向研究对第三方券商研究报告的整理与解读。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
欢迎加入币营 Coincamps官方社群:
X 官方账号:https://x.com/coincamps
Telegram 订阅群:https://t.me/coincamps_cn