期权巨鲸大额押注,美光迎来「英伟达时刻」?

财报公布前的倒数第二个交易日,美光的股价跌了将近 10%。
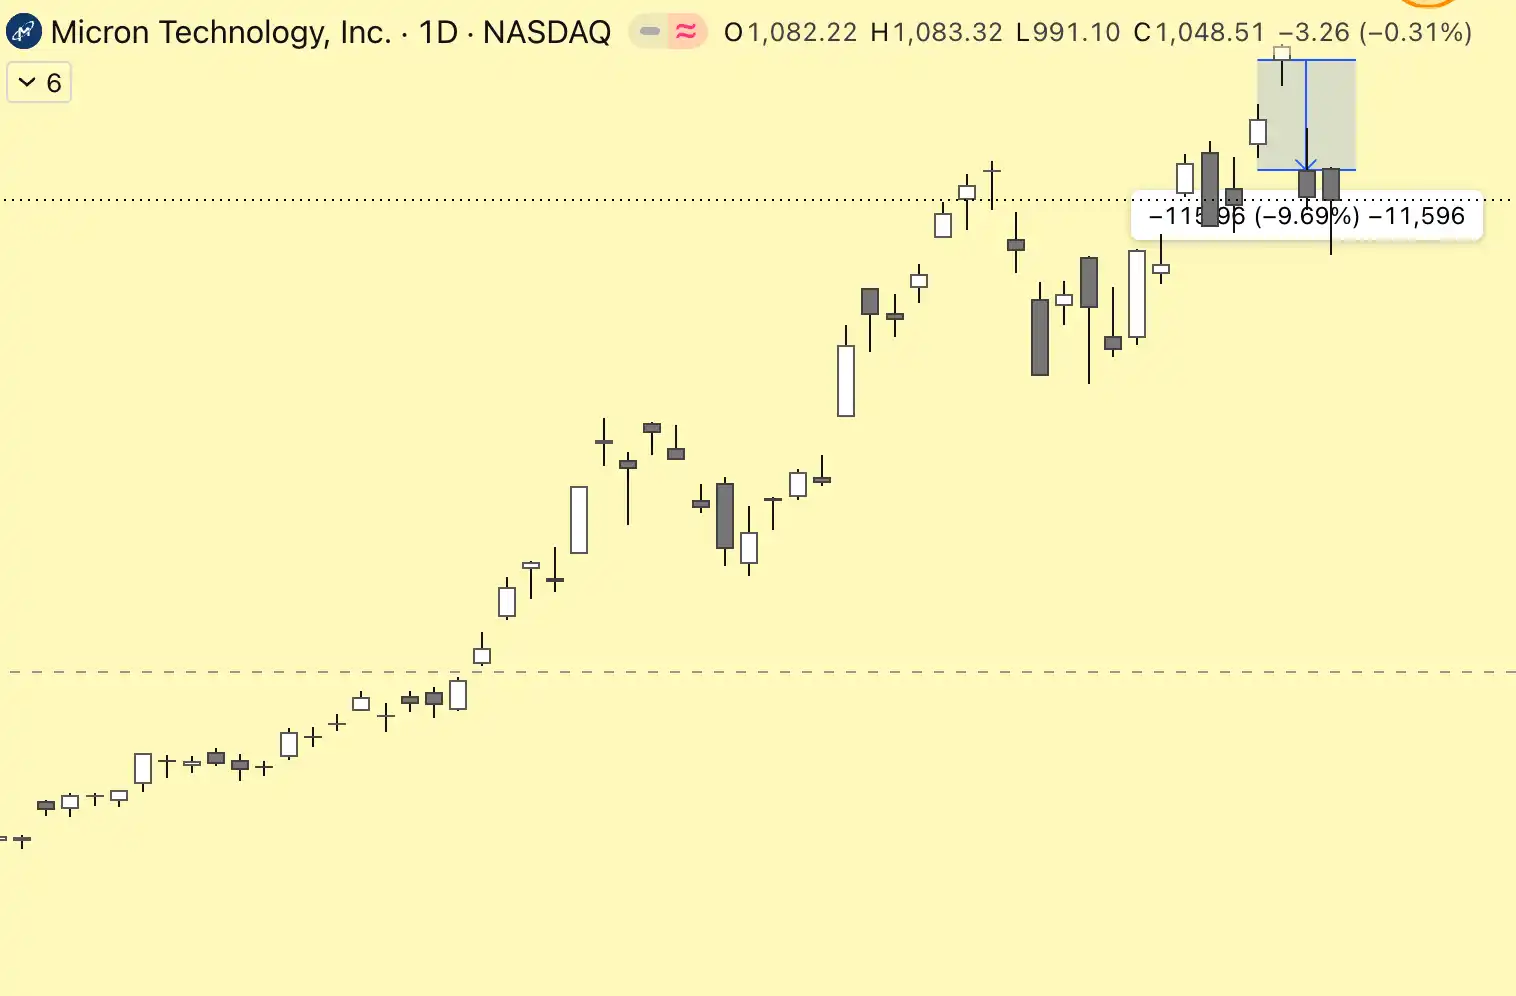
市场的忧虑写在每一个指标上:财报当周的期权链把波动定价到正负 11% 以上,隐含波动率冲到 155%,put/call 比例贴近 1,很多专家预计,这家今年已经涨了近三倍、市值刚迈过一万亿美元的存储巨头,可能要在财报后摔一跤。
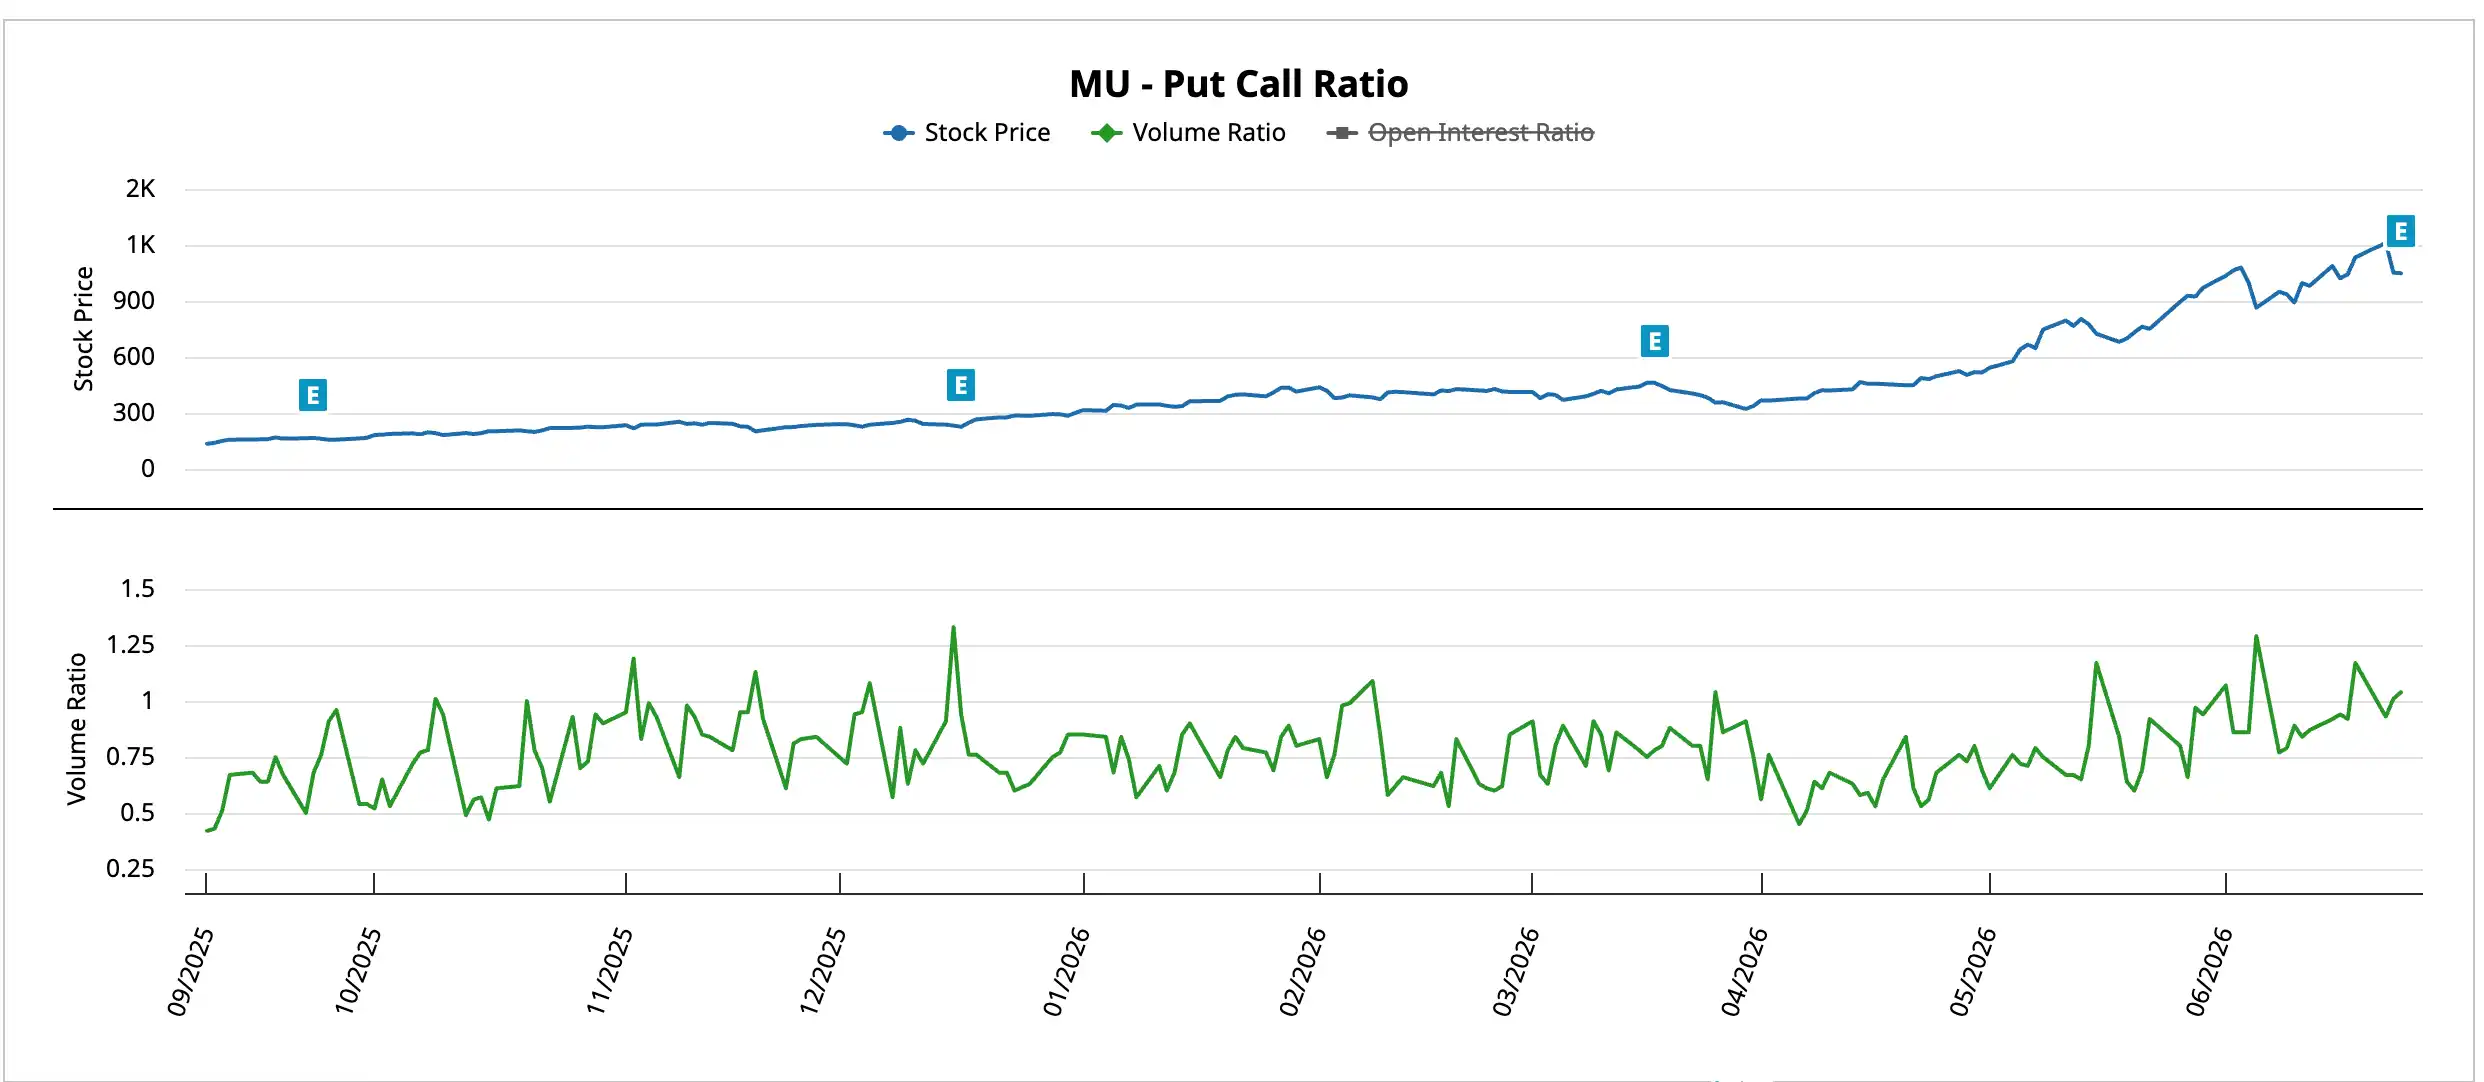
但有一批巨鲸在反方向下注。
在财报日前夕,期权市场出现了几笔大额成交。
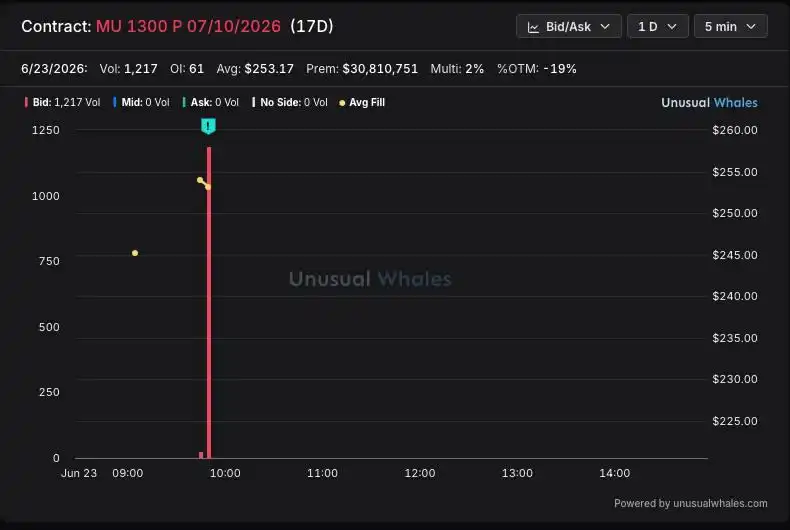
首先是一笔 7 月到期、行权价 1300 的看跌期权被卖出,权利金约 3080 万美元;
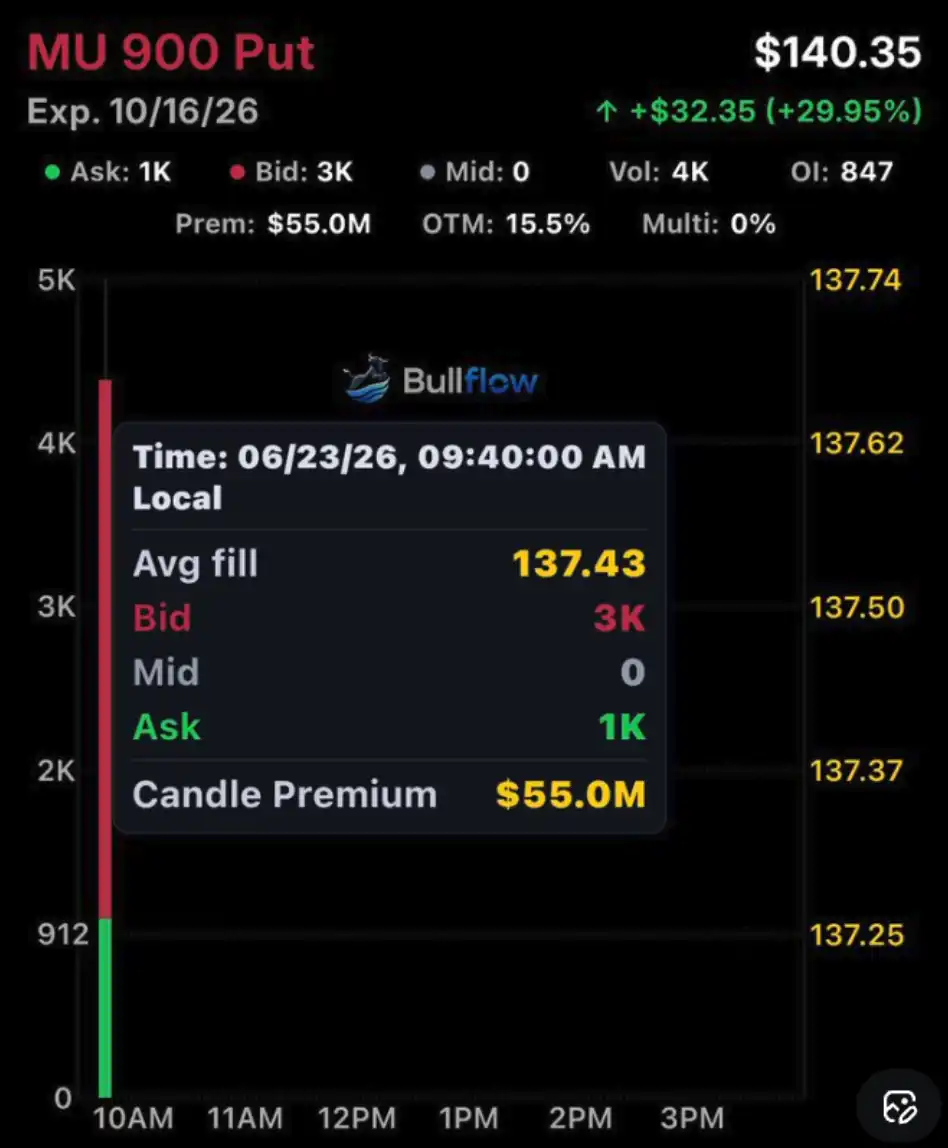
除此之外,还有一笔权利金 5500 万美元,行权价 900 美元的看跌期权卖出。
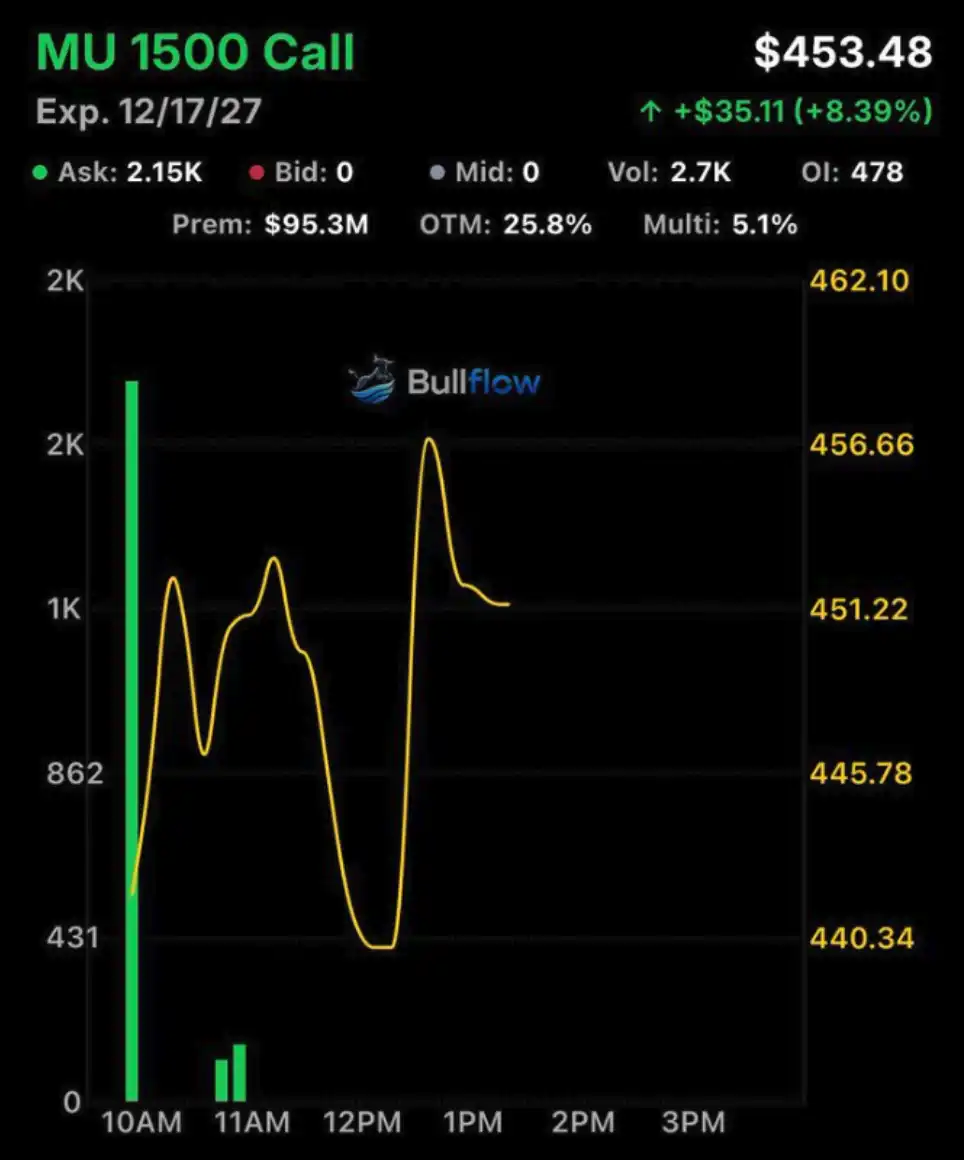
还有一位巨鲸购买了 2027 年 12 月到期、行权价 1500 美元看涨期权。这位交易者心里预期的不仅仅是一份看涨的财报数据,而是新一轮对美光的重新定价。
疑云
存储板块在财报前下跌并非没有道理。
存储是出了名的周期行业,这是几十年刻进投资者肌肉记忆的常识:供给追上需求,价格崩,毛利塌,股价跟着回到原点。美光这一年涨得太快,估值从便宜变贵,现金流倍数被推到五六十倍。对于一家被默认为周期股的公司来说,这个倍数本身就是悬在头顶的风险。空头的逻辑是,2027 年之后资本开支带来的折旧压力、HBM 良率的不确定、以及最关键的一条——只要 AI 基础设施的采购节奏稍一放缓,存储价格就会掉头,而股价早已把未来两个季度的完美表现提前定价了。
市场不是不信美光能交出好数字,市场是担心这是存储周期的顶部。RSI 逼近 70 的超买区,put/call 比率站上 1,有机构分析师给出的目标价低于现价,种种迹象横竖写的都是「局部见顶」几个大字。
财报一出,一切疑虑都烟消云散了。
财报
美光盘后股价跳涨 15%,冲到 1208 美元。
第三财季营收 414.6 亿美元,同比增长约 346%;非 GAAP 每股盈余 25.11 美元,去年同期只有 1.91 美元;毛利率 84.9%,比一年前的 39% 翻了一倍还多,也高过 AI 芯片霸主英伟达。更狠的是下一季度的指引:营收中值 500 亿美元,年化下来超过 2000 亿。而美光上一整个财年的营收也不过 374 亿。一个季度,逼近过去一整年。
那些买在财报前的看涨期权,赌对了。那些在 1060 美元附近恐慌出逃的人,看着股价一夜跳回 1200 以上。
但真正值得停下来想的,是为什么"存储供需周期"这个几十年都管用的框架,这一次输得这么彻底?
旧思维失效
把存储器当周期商品,前提是它的价格由现货市场的供需即时决定。供给一多,价格立刻跌。这个前提,正在被美光自己拆掉。
这一季的营收暴增,几乎全部来自涨价而非多卖。DRAM 收入环比涨 67%,但出货量只增长了不到 5%,靠的是平均售价环比涨六成;NAND 收入环比涨 99%,出货量只增长了 5% 左右,平均售价环比涨了八成多。东西没多卖出去多少,利润却多了一大截。
更深一层的变化,藏在一个新的商业结构里。美光这一季签下了 16 份所谓的战略客户协议,覆盖了大约两成的 DRAM 出货量和三成多的 NAND 出货量,完成后预计将占公司一半以上的收入。这些协议的核心,是一种叫 take-or-pay 的条款。
可以这样理解:这像是餐厅和大客户签的包桌合同。客户提前锁定每年要的桌数,到期无论来不来吃,钱照付;作为交换,餐厅给一个价格区间,最低不破地板,最高不超天花板。美光把记忆体卖成了这种合同——客户按约定的量、约定的价,逐年买走,取消不了,砍单也得照付。十四份已签协议在最低价格下的累计收入约 1000 亿美元,客户还要预付约 220 亿美元的押金和信用证作为承诺。
这里面最关键的一句话,来自美光管理层:地板价对应的毛利率,高于公司过去任何一轮周期的峰值毛利率。
把这句话翻译过来:就算行业进入下行、现货价格崩了,这部分被合同钉死的收入,毛利率仍然比历史最好的年份还高。周期的下沿,被合同抬高了。
英伟达走过的路
「存储正在脱离周期」,这个观点的分量,需要一个参照系才能掂量清楚。
想想另一家公司。它的产品曾被视为典型的周期硬件,靠游戏显卡吃饭,行业周期来了大涨、走了大跌。直到 AI 把对它产品的需求从周期性变成结构性的,产生了一条看不到尽头的扩张曲线,市场才重新给它估值,把它从周期股改写成成长股。
今天它是全世界市值最高的公司。
存储公司正在重复这条路径,而且驱动力是同一个。
AI 算力的扩张不只要更多的计算芯片,也要指数级更多的内存。戴尔创始人算过一笔账:H100 这代加速器配 80GB 的高带宽内存,到 2028 年单颗加速器可能要带 2TB,是 25 倍;而同期部署的加速器数量也要涨约 25 倍。两个 25 倍叠加,是 625 倍的内存需求。另一个数字来自美光高管:Agentic AI 正让模型处理的上下文长度以每年 30 倍的速度膨胀——上下文越长,每个任务吃掉的内存越多。
需求是指数级的,而存储的密度和速度几十年来都没能跟上摩尔定律。一边是爆炸式扩张的需求,一边是迟迟提不上来的供给,take-or-pay 合同把客户每年要买的量和买入的价格一起锁死。存储就不再是「周期商品」,而更接近一块高毛利、被长期合约保护的战略物资。
如何证伪
把话说满之前,要先指出这个判断会在什么条件下被推翻。
被合同锁住的收入,目前只是一半。即便战略协议全部完成,仍有接近一半的收入裸露在存储器的现货市场,要看 AI 资本开支的脸色。地板价之上还有天花板,最大的几份协议把现有产品的价格上限定在了当前的市场价附近——这意味着如果价格继续疯涨,美光吃不到全部的超额收益。押金不是预付款,是要在协议后期还回去的承诺,不能当成白来的现金。
更重要的是,所有这一切都建立在一个前提上:AI 基础设施的投资不会断档。如果哪一天大模型的投入回报撑不住,超大规模厂商集体放慢采购节奏,那么合同之外的那一半收入会先被反噬,合同也会在到期后面临重新谈判。存储的大周期不会永远消失,它只是被推远了、被垫高了。
但方向是清楚的。给存储估值的那把旧尺子,早就量不准这些公司了。
欢迎加入币营 Coincamps官方社群:
X 官方账号:https://x.com/coincamps
Telegram 订阅群:https://t.me/coincamps_cn
推荐阅读
情报局:布伦特原油升破 110 美元,特斯拉 Roadster 发布后马斯克身家四天缩水 5286 亿
10月17日 21:49
JST 第五次回购销毁圆满收官:本次销毁超 1.7 亿枚、价值约 2353 万美元,回购机制即将全面升级
10月17日 20:10
BitTorrent 品牌升级与 BTT 首期回购销毁同步落地,双核驱动开启 Web3 基建新纪元
10月17日 20:00
PA日报 | DeepSeek发布新版本V4.1 Flash;Circle上半年营收的59%支付给USDC分销合作伙伴及交易成本
10月17日 17:16你为什么会被 Papertrade 反撸?
10月17日 17:01